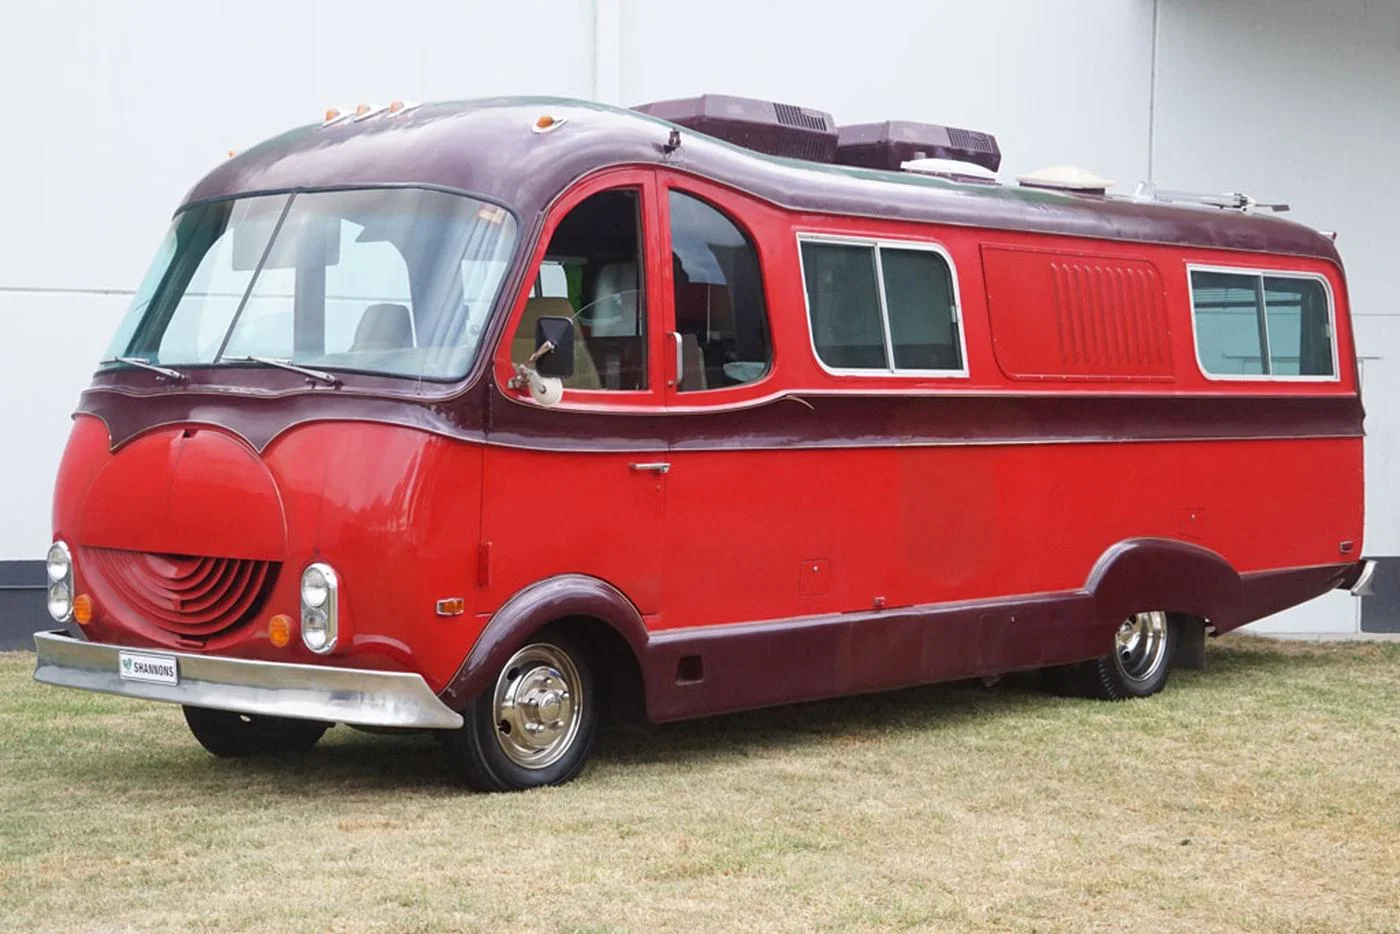
Shepherding Words ↗ 把 Daystar 描述為一項為全時間服事者及召會聚會所籌資的努力。它形容李常受是名義上的總裁,並承認成員投資者損失了大部分資金。這些承認並不能證明盜竊,也不能證明帳目是假的;但它們使一個倫理問題無法迴避:為何召會成員被要求承擔一項與其屬靈領袖有關的商業企業之風險?
該文用 1973 年石油禁運、經濟衰退和製造問題來解釋失敗。這些因素或可說明 Daystar 為何失敗,卻不能回答這項企業被推廣、建構與承擔的方式是否恰當。
「投入其中的大部分資金都損失了。」
保羅的織帳棚其實指出相反的原則
把 Daystar 比作保羅織帳棚,忽略了保羅親手作工的核心理由。在使徒行傳 20:33–35、帖撒羅尼迦前書 2:9、帖撒羅尼迦後書 3:8 與哥林多前書 9:12–18,保羅強調他不願加重信徒負擔,也不願給人質疑其動機的把柄。他的職業降低了他的職事加在眾召會身上的財務壓力。
Daystar 則是反方向。水流職事站方面的回應確認,地方召會成員曾投資或借款。一份 1988 年的匿名內部冊子說,成員被施壓投入畢生積蓄,後來又被勸把投資當作奉獻。其他批評性的資料也說,這項企業是透過召會關係與聚會推廣的。這不是一位使徒安靜地靠普通工作供應自己;這是一項投機性的高檔露營車企業,牽涉 OCS、臺灣的 Fosforus,以及對出資者具有屬靈權柄的領袖。聯邦公告顯示,Daystar 在 1973 年 12 月向美國證券交易委員會(SEC)申請登記 7,500 股普通股,並在 1974 年 9 月撤回登記。
「許多聖徒被施壓,要把畢生積蓄投入這項事業。」
「Many saints were pressured to give their life savings to this business.」
「接著,X 先生請一位同工勸說那些投資的人,把投資當作奉獻,不要尋求償還。」
「Mr. X then asked one of his co-workers … to persuade the saints, who invested their money to consider the investment as a donation and not seek to be reimbursed.」
「關於 Daystar,那不是你的事。不,我不回答你。」
「About Daystar, that is not your business. No, I don’t answer you.」
保羅織帳棚
- 親手作工使徒行傳 20:34
- 「免得叫你們一人受累」帖撒羅尼迦前書 2:9
- 連受供給的權柄也不用哥林多前書 9:12
- 處理錢財「在人面前也是這樣」哥林多後書 8:21
Daystar
- 召會成員投資或借出款項Shepherding Words
- 「投入其中的大部分資金都損失了」Shepherding Words
- OCS 擁有工廠,Daystar 欠 OCS 錢李常受,1978 年通話
- 「關於 Daystar,那不是你的事」李常受,1978 年通話
33我未曾貪圖一個人的金、銀、衣服。
34我這兩隻手常供給我和同人的需用,這是你們自己知道的。
35我凡事給你們作榜樣,叫你們知道應當這樣勞苦,扶助軟弱的人,又當記念主耶穌的話,說:「施比受更為有福。」
保羅把自己的工作說成供給需用、扶助軟弱的人,而不是把一項商業企業的風險轉給信徒。
9弟兄們,你們記念我們的辛苦勞碌,晝夜做工,傳神的福音給你們,免得叫你們一人受累。
保羅清楚說出目的:不加重他所傳福音之人的負擔。
8也未嘗白吃人的飯,倒是辛苦勞碌,晝夜做工,免得叫你們一人受累。
保羅再次把作工說成自己承擔代價,而不是叫信徒替他承擔。
12若別人在你們身上有這權柄,何況我們呢?然而,我們沒有用過這權柄,倒凡事忍受,免得基督的福音被阻隔。
即使保羅相信自己有受供給的正當權柄,他也選擇不用,免得福音被阻隔。
波士頓的還款不是重點
Shepherding Words ↗ 強調,波士頓召會 1976 年借給安那翰的款項已經還清。若屬實,這只解決了那筆借款的狹窄問題,而不是 Daystar 更廣的虧損。錄音顯示 Benoit 為何打這通電話:他說他的召會曾出錢,提到聖徒中間「所發生的事」,並說他是「在主面前」提出這些問題。虧了錢的成員很可能不滿,這種壓力大概促成了這通電話,雖然錄音沒有點名任何人。後來一份內部冊子補充說,有些成員被施壓投入畢生積蓄,後來又被勸放棄求償。
Shepherding Words ↗ 強調還款,也沒有處理問責上的對比。在這段錄音的財務對話中,李常受說:「召會是全體聖徒的召會」,並告訴 Benoit:「你有責任向聖徒說明帳目是怎麼保管的。」接著他稱這職事是「我個人的職事」,並說:「我不向任何人負責;我只向政府負責。」(1978 年 Sal Benoit 與李常受的電話)這是明顯的雙重標準:談到召會帳目時,他援引聖徒知情的權利;談到自己的職事時,卻否認有相應的責任。
Artemis Belt 發表的一份回顧彙編補充了有用的細節:它說 Daystar 失敗後有些聖徒想提告,許多人被請求免除李常受的債務,而堅持要求還款的人「通常拿到了錢」(主在美國之恢復的歷史,第一部分 ↗)。那份記述不是完整的付款帳冊,因此不能證明每一位投資人都拿回了錢,也不能證明沒有人受到壓力。它的確說明,謹慎的說法應當是還款不一、問責有爭議,而不是沒有人拿回錢。
這通錄音留下一個真實的疑慮。李常受一再說 Daystar 的問題不是 Benoit 的事,也說自己沒有責任回答;後來卻確認 OCS 擁有 Fosforus,Fosforus 製造 Daystar 露營車,而 Daystar 欠 OCS 錢。錄音並不證明水流職事站的奉獻被挪用到 Daystar:李常受明確否認這一點。但在已知成員蒙受損失的時候拒絕說明這些關係,造成一種不透明的觀感,而一位屬靈帶領者完全有理由消除這種觀感。
透明與賠償才是聖經的標準
哥林多後書 8:20–21 比籠統地訴諸「外觀」更直接相關。保羅經手捐項時,安排事情免得有人挑錯,並且不但在主面前,也在人面前行光明的事。這是與基督教職事有關之錢財的榜樣:不只是技術上說得過去的帳目,而是經得起公開檢視的安排。
帖撒羅尼迦前書 5:21–22 呼召信徒凡事察驗,善美的要持守,各樣的惡事要禁戒不做。這不能取代哥林多後書 8 章透明管理錢財的具體標準。人在錢財上受了虧負時,悔改不是只靠解釋就算滿足:撒該在路加福音 19:8 的回應包括償還。
這並不需要主張李常受個人偷了錢,或主張 Daystar 的每一筆虧損在法律上都由他負責。它的意思是:即使沒有任何刑事行為,一位幫助把成員帶進一項有害、與職事相連之企業的領袖,也應當尋求清楚的揭露、獨立的查帳,並認真努力使受損的成員得到補償。就目前所知的紀錄而言,看不到這樣的回應。
錄音顯示了什麼
Daystar 資金流向為何啟人疑竇
OCS 與 Phosphorus 位於上游;Daystar 投資人承擔美國銷售風險。
- 召會與非營利資金
- 不透明的中介機構
- 營利事業
- 李常受在通話中陳述的關係
- Benoit 提出、仍未解決的問題
 召會與非營利資金: 波士頓的召會
撥出了有爭議的 10 萬美元貸款
 召會與非營利資金: 水流職事站
接受奉獻與訓練費收入的非營利職事
 不透明的中介機構: Overseas Christian Stewards
由李常受與同工代表
李常受稱從未登記立案
既是工廠所有人,也是 Daystar 的債權人:這個位置可能使它免受 Daystar 銷售虧損的影響。
 不透明的中介機構: Phosphorus,台灣上游製造商
李常受稱由 OCS 擁有
 營利事業: Daystar 露營車私人營利公司
李常受是董事長
成員投資並虧損
李常受稱 Daystar 欠 OCS 債務
 營利事業: Daystar 投資人承擔了風險
美國銷售事業失敗時,成員承受了有紀錄的虧損。
堅持索回的人通常拿回了錢;許多人則被要求放棄所欠的款項(Artemis Belt)。
 Benoit 追問的問題
非營利的水流資金,最終是否用來償還了 Daystar 的債務?
批評者為何懷疑洗錢
- 宗教資金與商業債務彼此相連。
- 一個未登記的中介機構介於各機構之間。
- 同一個領導網絡掌控著這些關係。
- 李常受不肯給 Benoit 完整的帳目。
現有紀錄能證明與不能證明什麼
這通電話記載了相關機構、貸款、所有權、債務,以及李常受拒絕說明完整過程;但這本身並不能證明洗錢這項罪行。
水流職事站說,波士頓貸款給安那翰,已於 1976 年償還,並引用後來一份國稅局無變更審查。
依我們對錄音的理解,問題不只是答案不完整。Benoit 直接問到 Daystar 的虧損和各實體之間的關係。李常受說這件事不是 Benoit 的事,說自己沒有責任回答,並質疑 Benoit 有沒有資格發問。在同一段對話稍後,他又確認 OCS 擁有 Fosforus,Fosforus 製造 Daystar 露營車,而 Daystar 欠 OCS 錢。這些是通話中可以觀察到的特點,不是對李常受動機的判斷。
錄音並不能證明水流職事站的奉獻被挪用到 Daystar:李常受明確否認,通話也沒有提供證明此事的帳冊。但依我們看,它確實顯示:當一位同為長老的弟兄問到由普通成員承擔的虧損時,李常受拒絕透明的問責。錢財關係彼此交錯,投資人的損失是真實的,而最能說明這個結構的人,卻不肯給 Benoit 直接的解釋。
新約並沒有把帶領者的責任縮減為只受民事監管。保羅處理與職事有關之錢財的標準,是在主面前和在人面前都行光明的事(哥林多後書 8:20–21)。那些被請來出資於一項與召會相連之企業的人,有道德上的理由得到清楚答覆;若已造成傷害,也有理由期待認真的補償努力。
「我不向任何人負責;我只向政府負責。」
「I’m not responsible to anyone. I’m only responsible to the government.」
Daystar 屬於一個更長的、未獲回答的管家職分問題模式
不應因為現有記述的性質各不相同,就把 Daystar 當作一次孤立的失誤。一份 1990 年的內部回顧描述了 1959 年前後的一次台灣財務危機;錄音中的 Daystar 通話涉及 1970 年代的虧損;後來的林口土地計畫,則在建照被拒之後仍有北美的募款。這些資料不能證明是同一個計畫,下面關於台灣與林口的說法也不是查帳結論。但合在一起,它們顯示關於款項、相關事業與問責的類似問題,在數十年間不止一次出現。
這個模式之所以重要,是因為每一件事都引出同一個實際問題:當與工作相連的奉獻或投資虧損、受阻或有爭議時,出錢的人是否得到清楚的交代,並有得到賠償的途徑?林口購地與建照未獲核准,李常受自己出版的教導承認了。至於所募款項後來如何處置,則來自一份內部記述,至今仍有爭議;這裡把它列為需要回答的指控,而不是已確立的財務結論。
「一九五九年左右,李氏在財務上由於私心而處理失當(因作生意失敗),造成了第一次的財務危機,不僅將聖徒奉獻的工作款都賠掉了,還欠了一大筆債。」
「我們在林口買了二十多英畝的土地,盼望能建一座大會所,但我們的建築執照申請沒有獲得核准。」
「We have bought more than twenty-four acres of land in Linkou, and we hope to be able to build a large meeting hall, but our application for the building permit was not approved.」
「這筆由「職事站」彙總之款,既未轉交台北教會,也未退還各地教會。」
本文所考量的經文
20這就免得有人因我們收的捐銀多,就挑我們的錯處。
21我們留心行光明的事,不但在主面前,就是在人面前也是這樣。
保羅所在意的,不只是捐項在神面前處理得對,也要在人面前明顯地光明正大。
21但要凡事察驗,善美的要持守;
22各樣的惡事要禁戒不做。
這段經文呼召人察驗所聲稱的事,持守善美的;它不能取代透明的管家職分。
8撒該站著對主說:「主啊,我把所有的一半給窮人;我若訛詐了誰,就還他四倍。」
撒該的回應說明,當有人在錢財上受了虧負時,悔改實際的方向是償還,而不只是解釋。